Thứ Tư, 24 tháng 7, 2013

Paul Krugman: "Kinh tế Trung Quốc sắp đâm vào Vạn Lý Trường Thành"

Paul Krugman:
Kinh tế gia Paul Krugman - Ảnh: NYT


Trong một bài bình luận đăng trên báo New York Times, chuyên gia kinh tế đoạt giải Nobel Paul Krugman cho rằng, đang có những dấu hiệu cho thấy mô hình kinh tế của Trung Quốc gặp vấn đề lớn. Theo ông Krugman, cách làm ăn đưa kinh tế Trung Quốc phát triển tới mức khó tin trong 3 thập kỷ qua đến nay đã kịch giới hạn.

Chuyên gia này đưa ra một so sánh, rằng con tàu kinh tế Trung Quốc sắp đâm vào Vạn lý trường thành. Câu hỏi duy nhất đặt ra hiện nay là hậu quả của cú đâm này sẽ tồi tệ như thế nào?
 
So sánh Trung Quốc với các nền kinh tế khác có thể thấy rõ, ngoài yếu tố tăng trưởng nhanh, nổi bật nhất là sự mất cân xứng giữa tiêu dùng và đầu tư. Tất cả những kinh tế thành công đều dành một phần thu nhập hiện tại để đầu tư, thay vì tiêu dùng, nhằm mở rộng khả năng tiêu dùng trong tương lai. Trong khi đó, Trung Quốc có vẻ như đầu tư chỉ để nhằm mở rộng khả năng đầu tư nhiều hơn nữa về sau.

Tỷ lệ tiêu dùng của Mỹ ở mức cao, lên tới 70% GDP. Ở Trung Quốc, tỷ lệ này chỉ đạt một nửa so với ở Mỹ, trong khi khoảng một nửa GDP của Trung Quốc được dùng để đầu tư.

Điều gì đã giữ mức tiêu dùng của Trung Quốc thấp như vậy, và làm cách nào mà Trung Quốc có thể đầu tư nhiều đến thế mà (đến nay) vẫn chưa chứng kiến sự giảm mạnh lợi nhuận? 

Câu trả mà ông Krugman cho là thuyết phục nằm ở cách lập luận của nhà kinh tế Arthur Lewis. Theo chuyên gia Lewis, các quốc gia ở giai đoạn phát triển kinh tế ban đầu thường có một khu vực nhỏ hiện đại. Bên cạnh khu vực hiện đại đó là khu vực kinh tế truyền thống lớn hơn hàm chứa một số lượng lớn “lao động dư thừa,” chủ yếu là nông dân thiếu công ăn việc làm, đóng góp vào sản lượng kinh tế nói chung của quốc gia.

Sự tồn tại của lực lượng lao động dư thừa này có hai tác động:

Thứ nhất, trong một khoảng thời gian nhất định, các quốc gia này có thể đầu tư mạnh mẽ để xây dựng các nhà máy, công trình xây dựng mới… mà không bị giảm lợi nhuận vì c thể liên tục thu hút lực lượng lao động mới từ vùng nông thôn. Thứ hai, sự cạnh tranh của đội quân lao động dư thừa này giúp giữ chi phí nhân công ở mức thấp ngay cả khi nền kinh tế đã trở lên giàu có hơn.

Trên thực tế, nguyên nhân chính ghìm chân hoạt động tiêu dùng của Trung Quốc có thể là do các hộ gia đình của nước này không được hưởng phần lớn thu nhập được tạo ra nhờ tăng trưởng kinh tế đất nước. Một phần của nguồn thu nhập này đã chảy vào túi của tầng lớp có địa vị chính trị, nhưng phần lớn còn lại đang nằm trong các doanh nghiệp, trong đó có nhiều doanh nghiệp quốc doanh.
 
Suốt mấy thập kỷ qua, mô hình trên đã hoạt động tốt ở Trung Quốc. Nhưng theo Krugman, giờ đã đến lúc Trung Quốc cạn nguồn lao động dư thừa. Mức lương đang tăng lên, và cuối cùng, người dân bình thường cũng bắt đầu được nếm trái ngọt của tăng trưởng kinh tế. Nhưng điều đó cũng đồng nghĩa với việc nền kinh tế Trung Quốc đột ngột đối mặt với nhu cầu phải nhanh chóng tái cân bằng.

Đầu tư ở Trung Quốc hiện nay đang đối mặt với thực trạng lợi nhuận giảm mạnh và giá trị đầu tư sẽ giảm nhanh cho dù Chính phủ nước này có làm gì để ngăn chặn. Trong bối cảnh như vậy, tiêu dùng phải tăng mạnh mẽ để bù đắp cho sự sa sút đầu tư. Tuy nhiên, vấn đề đặt ra là liệu tiêu dùng có tăng đủ nhanh, đủ mạnh để tránh cho nền kinh tế không rơi vào một giai đoạn giảm tốc chóng mặt.

Câu trả lời có vẻ như là không. Sự cần thiết phải tái cân bằng kinh tế đã hiển hiện từ nhiều năm trước, nhưng Trung Quốc cố tìm cách trì hoãn những thay đổi cần thiết. Thay vào đó, nước này đã kiên trì đẩy thúc đẩy kinh tế bằng việc giữ giá đồng Nhân dân tệ dưới giá trị thực và bơm vốn tín dụng giá rẻ ra thị trường. Các biện pháp này chỉ có “câu giờ” chứ không giúp Trung Quốc tránh được cảnh đối mặt với thực trạng như hiện nay.

Vậy những thách thức mà Trung Quốc đang đối mặt sẽ tác động như thế nào tới kinh tế toàn cầu? Quy mô nền kinh tế Trung Quốc nhỉnh hơn đôi chút so với Nhật Bản và bằng khoảng một nửa kinh tế Mỹ hoặc châu Âu. Như vậy, quy mô kinh tế Trung Quốc mới ở mức lớn chứ chưa phải là quá lớn, và trong điều kiện bình thường, thế giới có thể vượt qua được những tác động mà khó khăn kinh tế ở nước này gây ra.

 Tuy nhiên, một điều không may là những khó khăn kinh tế ở Trung Quốc lại xảy ra đúng lúc kinh tế Mỹ và châu Âu đều có vấn đề riêng chưa thể giải quyết. Trong khi kinh tế Mỹ phục hồi ì ạch thì kinh tế châu Âu còn chìm trong suy thoái. Người tiêu dùng ở cả hai nền kinh tế này thắt chặt hầu bao, dẫn tới những thách thức lớn hơn về tăng trưởng. Bởi thế, sự giảm tốc của kinh tế Trung Quốc có thể sẽ cộng hưởng kéo lùi tăng trưởng toàn cầu.

Chủ Nhật, 14 tháng 7, 2013

NEER và REER

Tỷ giá hối đoái danh nghĩa
Là tỷ giá được sử dụng hàng ngày trong giao dịch trên thị trường ngoại hối, nó chính là giá của một đồng tiền được biểu thị thông qua đồng tiền khác mà chưa đề cập đến tương quan sức mua hàng hóa và dịch vụ giữa chúng.

  • Tỷ giá hối đoái danh nghĩa song phương là giá cả của một đồng tiền so với một đồng tiền khác mà chưa đề cập đến chênh lệch lạm phát.
  • Tỷ giá danh nghĩa đa phương (NEER - Nominal Effective Exchange rate)
         NEER ko phải là tỷ giá, nó là một chỉ số được tính bằng cách chọn ra một số loại ngoại tệ đặc               trưng (rổ tiền tệ) và tính tỷ giá trung bình các tỷ giá danh nghĩa của các đồng tiền có tham gia vào           rổ tiền tệ với tỷ trọng tỷ giá tương ứng.

Tỷ giá hối đoái thực
Là tỷ giá danh nghĩa được điều chỉnh bởi tương quan giá cả trong nước và ngoài nước. Khi tỷ giá danh nghĩa tăng hay giảm không nhất thiết phải đồng nghĩa với sự gia tăng hay giảm sức cạnh tranh thương mại quốc tế.

  • Tỷ giá thực song phương (RER) là tỷ giá danh nghĩa đã đc điều chỉnh theo mức chênh lệch lạm phát giữa hai nước, nó là chỉ số thể hiện sức mua đồng nội tệ so với đồng ngoại tệ. Vì thế có thể xem tỷ giá thực là thước đo sức cạnh tranh trong mậu dịch quốc tế của một quốc gia so với một quốc gia khác.
  • Mối quan hệ giữa tỷ giá thực và tỷ giá có ngang giá sức mua 
        Tỷ giá có ngang giá sức mua chính là tỷ giá thực (Er) có trị số bằng 1. Do tỷ giá danh nghĩa được giao dịch trên thị trường ngoại hối thường lệch khỏi ngang giá sức mua nên tỷ giá thực có thể lớn hơn hoặc nhỏ hơn 1. Lúc này đồng tiền có thể được định giá thấp hay cao so với ngang giá sức mua. Vì vậy, khi tỷ giá danh nghĩa tăng hay giảm không nhất thiết phải đồng nghĩa với sự gia tăng hay giảm sức cạnh tranh thương mại quốc tế, các nhà quản lý nghiên cứu và dự báo ngang giá sức mua để cố gắng kéo tỷ giá về vùng ngang giá sức mua nhằm đảm bảo tính cạnh tranh của nền kinh tế hay phục vụ cho các mục tiêu ổn định kinh tế vĩ mô.
       Theo lý thuyết, ngang giá sức mua giữa hai đồng tiền chính là cơ sở để hình thành tỷ giá giao dịch trên thị trường. Do đó, dự báo ngang giá mua để điều chỉnh tỷ giá sao cho trong quan hệ mậu dịch quốc tế không có quốc gia nào bị thiệt khi có chênh lệch lạm phát giữa các quốc gia. Nếu có ngang giá sức mua, tỷ giá danh nghĩa của đồng tiền một nước so với tất cả các đồng tiền khác sẽ biến động ngang với chênh lệch lạm phát của nước đó so với lạm phát của nước khác.

  • Tỷ giá thực đa phương hay tỷ giá thực hiệu lực (REER)
      Tỷ giá thực song phương chỉ cho chúng ta biết được sự lên giá hay xuống giá của đồng nội tệ so với đồng ngoại tệ. Ngày nay, quan hệ thương mại là đa phương, một nước có quan hệ buôn bán với rất nhiều nước trên thế giới. Vấn đề được đặt ra là tại một thời điểm nhất định làm sao có thể biết được đồng nội tệ lên giá hay giảm giá so với đồng tiền của các quốc gia khác có quan hệ mậu dịch, hay nói cách khác là làm sao biết dc tương quan sức mua hàng hóa của đồng nội tệ so với các đồng ngoại tệ để làm cơ sở đánh giá tác động của tỷ giá đối với cán cân thương mại quốc gia? Để có cái nhìn toàn diện hơn về vị thế cạnh tranh của hàng hóa trong nước với các đối tác thương mại khác người ta dùng tỷ giá thực đa phương (tỷ giá trung bình)
     Tỷ giá thực đa phương là một chỉ số đc tính toán để định ra giá trị thực của đồng nội tệ so với các ngoại tệ (rổ ngoại tệ). Bằng cách điều chỉnh tỷ giá theo chênh lệch lạm phát quốc nội so với lạm phát của các đối tác thương mại, ta sẽ có tỷ giá thực song phương với từng đồng ngoại tệ. Sau đó xác định quyền số (mức độ ảnh hưởng đối với tỷ giá thực thông qua tỷ trọng thương mại của từng đối tác với quốc gia có đồng tiền tính REER).

Thứ Tư, 10 tháng 7, 2013

Sự im lặng khó hiểu trên thị trường ngoại tệ

Ngay sau Tết, thị trường ngoại tệ bắt đầu có sóng với một loạt đề xuất tăng tỷ giá cứu xuất khẩu. Cơn sốt bùng nổ trong ngày 21/2 khi có tin đồn Chủ tịch BIDV và lãnh đạo một ngân hàng khác bị bắt. Tỷ giá niêm yết trong ngân hàng tăng kịch trần và lần đầu tiên vượt mốc 21.000 đồng sau nhiều tháng ổn định dưới 20.900 đồng. Tỷ giá trên thị trường tự do cao hơn mức trần niêm yết tại ngân hàng hôm đó khoảng 0,3%.
Ngân hàng Nhà nước đã nhanh chóng cắt cơn sốt ngay trong ngày bằng cách bác tin đồn phá giá, đồng thời công khai nguồn lực ngoại tệ. Đích thân Chủ tịch BIDV vốn rất ít xuất hiện lúc đó, cũng phải lên báo chí khẳng định mình bình an. Đồng lòng với Ngân hàng Nhà nước, lãnh đạo nhiều ngân hàng thương mại thay nhau phân tích cung cầu ngoại tệ cũng như sự ổn định trong môi trường vĩ mô.
Kịch bản truyền thông tương tự được phát huy trong cơn sốt cuối tháng tư. Đợt lấy ý kiến về sửa đổi Hiến pháp, trong đó có nội dung đổi tên nước, gây hiểu lầm trong công chúng về khả năng đổi tiền. Tỷ giá trong ngân hàng lại được phen tăng mạnh, ngoài chợ đen cao hơn mức trần của ngân hàng khoảng 1,3%. Ngân hàng Nhà nước ngày 23/4 đã ra thông cáo khẳng định không có chuyện đổi tiền, thị trường ngoại tệ ngay lập tức quay về đúng quỹ đạo của nó.
Nhìn lại hai đợt sốt nói trên, người ngoài cuộc khó hiểu tại sao suốt từ 28/6 tới nay không một thông điệp chính sách nào được đưa ra và thị trường cũng không nhìn thấy rõ nét động thái can thiệp của cơ quan quản lý nhà nước, dù tỷ giá nhảy múa với biên độ cao hơn nhiều. Lãnh đạo một số ngân hàng thường cung cấp thông tin cho báo chí đợt này cũng kín tiếng hơn, tìm cách thoái thác mỗi khi có câu hỏi về tình hình thị trường.
ty-gia-3-1373443645_500x0.jpg
So sánh chênh lệch tỷ giá bình quân liên ngân hàng (SBV), tỷ giá bán của các ngân hàng thương mại (Ngân hàng) và giá bán trên thị trường tự do (Chợ đen) qua 3 đợt sốt giá từ đầu năm đến nay.
Tỷ giá bình quân liên ngân hàng tăng 1% từ 28/6 lên 21.036 đồng ăn một đôla. Sở Giao dịch Ngân hàng Nhà nước ngày 1/7 niêm yết giá bán cho các ngân hàng thương mại ở mức kịch trần 21.246 đồng. Hai ngày sau, các ngân hàng thương mại cũng đưa lên cao tương tự, vài nơi tái xuất tình trạng hai tỷ giá, niêm yết một đằng bán ra một nẻo, chênh lệch lên đến vài trăm đồng. Đỉnh điểm cơn sốt rơi vào sáng 8/7, các điểm thu đổi trái phép ở Hà Nội và TP HCM hét giá bán ra tới 21.890 đồng.
Trong khi các kênh chính thức không có lời giải, người ta thi nhau đồn đoán lý do. “Thủ phạm” dễ nhìn thấy và dễ nghĩ tới đó là nhập siêu tăng trở lại, kéo theo nhu cầu mua đôla thanh toán nhập khẩu. Quý I cả nước xuất siêu 233 triệu USD nhưng sang quý II lại nhập siêu 1,6 tỷ USD, cao gấp ba lần cùng kỳ năm ngoái.
Lý do thứ hai được nhiều người suy đoán, đó là giá vàng trong nước chênh lệch quá xa thế giới. Sau 30/6, thời hạn lẽ ra các ngân hàng đã đóng hoàn toàn trạng thái huy động vàng, không còn nhu cầu mua trả nợ cho dân, Ngân hàng Nhà nước vẫn dồn dập đấu thầu 4 phiên với tổng cung lên đến 160.000 lượng. Khối lượng chào thầu mỗi phiên cao gấp rưỡi thường lệ, thế nhưng bán ra bao nhiêu hết bấy nhiêu. Trên thị trường, các cửa hàng vàng không nhiều khách lẻ đến mua, báo cáo doanh số mua bán vẫn tăng vọt. Giá trong nước tăng giảm ngược chiều thế giới, khiến chênh lệch có lúc lên đến 7 triệu đồng mỗi lượng (chưa tính thuế, phí), quá hấp dẫn cho những ai muốn nhập lậu vàng, và nếu khả năng này có thật, nhu cầu gom đôla chợ đen sẽ tăng cao.
Trên thế giới, ngày càng có nhiều thông tin về khả năng Mỹ sẽ rút dần gói kích thích kinh tế và bớt nới lỏng tiền tệ, kéo theo tâm lý lo lắng các quỹ đầu tư Mỹ có thể cơ cấu danh mục, rút bớt tiền khỏi các thị trường kém hấp dẫn. Thực tế đồng đôla Mỹ đang tăng giá so với các ngoại tệ mạnh khác như euro hay yen Nhật, có thời điểm leo lên mức cao nhất 3 năm qua. Mối lo này cũng lan truyền tới Việt Nam, khi khối ngoại liên tiếp bán ròng trên thị trường chứng khoán.
Động thái của các ngân hàng thương mại cũng gây thắc mắc. Một tuần trước ngày áp dụng tỷ giá mới (từ 24 đến 28/6), doanh số giao dịch đôla trên thị trường liên ngân hàng tăng mạnh, từ mức quy đổi 49.209 tỷ đồng tuần trước đó lên 125.460 tỷ đồng. Một số doanh nghiệp tìm đến ngân hàng bị từ chối với lý do khan hàng hoặc phải chấp nhận mua với giá cao hơn niêm yết. Cùng lúc đó, quyết định hạ lãi suất tiền đồng xuống mức thấp kỷ lục nhiều năm qua kích thích nhu cầu chuyển đổi sang tích trữ ngoại tệ.
Trong lúc nhu cầu từ các hướng có vẻ gia tăng, tỷ giá phi chính thức bỏ xa niêm yết ngân hàng mà không phản hồi rõ rệt từ cơ quan chức năng, thị trường bắt đầu đặt dấu hỏi về nguồn lực ngoại tệ và khả năng can thiệp của Ngân hàng Nhà nước. Hơn 40 tấn vàng đã được bán ra qua các phiên đấu thầu, có thể khiến chừng ấy ngoại tệ phải chi ra. Ngân hàng Nhà nước có thể cũng đã hao tốn nguồn lực để hỗ trợ thanh khoản cho các ngân hàng một hai tháng trước. Người ta cũng thắc mắc liệu mức tăng tỷ giá 1% vừa qua đã đủ phản ánh cung cầu thị trường cũng như sức mua của đồng tiền Việt Nam và liệu rằng sắp tới có thêm đợt điều chỉnh nào nữa.
ty-gia-2-1373434807_500x0.jpg
Diễn biến tỷ giá từ sau quyết định điều chỉnh ngày 28/6. Đà tăng chậm lại từ chiều 8/7 và giảm mạnh trong ngày 9/7.
Từ cuối ngày 8/7, tỷ giá ngừng đà tăng và giảm nhanh sau phiên đấu thầu vàng ngày 9/7. Báo giá ở chợ đen cuối ngày hôm qua giảm 120 đồng so với buổi sáng, các ngân hàng chào nhau giảm 100 đồng. Sáng nay, giá bán trên thị trường tự do còn 21.680 đồng, thấp hơn 210 đồng so với đỉnh cao hai ngày trước.
Đà giảm này trùng với thời gian giá vàng thế giới tăng cao, đồng đôla Mỹ trên thị trường thế giới mất điểm trở lại. Thêm nữa, chênh lệch giữa giá vàng trong nước và thế giới bắt đầu thu hẹp sau phiên đấu thầu hôm qua.
Tuy nhiên, tỷ giá rơi nhanh cũng khiến ngày càng nhiều người tin vào khả năng đầu cơ, làm giá trên thị trường tuần qua. Thực tế nhập siêu tăng lên trong quý II nhưng vẫn còn thấp xa so với giai đoạn kinh tế ổn định trước đây (nửa đầu các năm 2011 về trước, nhập siêu thường trên dưới 5 tỷ USD) và vẫn trong khả năng đáp ứng nếu nhìn tới lượng vốn đầu tư trực tiếp nước ngoài (FDI), vốn hỗ trợ phát triển chính thức (ODA) giải ngân thời gian qua.
Lượng vàng tung ra trong các phiên đấu thầu vẫn nằm trong ngưỡng dự trù sít sao của Ngân hàng Nhà nước. Phần ngoại tệ bán ra can thiệp cũng không nhiều nếu so với lượng đã mua ròng. Theo công bố cuối tháng 2, Ngân hàng Nhà nước đã mua ròng 15 tỷ USD trong năm ngoái và tiếp tục mua ròng 5 tỷ USD trong hai tháng đầu năm 2013, nâng dự trữ ngoại hối quốc gia lên mức cao nhất từ trước tới nay.
Một lượng lớn tiền đồng đã được bơm ra năm ngoái nhưng nền kinh tế chưa khỏe trở lại để có thể hấp thụ hết. Trong khi đó, ngân hàng thương mại huy động nhiều mà cho vay không đáng bao nhiêu. Nguồn tiền dồi dào này, theo lý thuyết, ắt phải có bến đỗ để tối đa hóa lợi nhuận và đôla được xem là một kênh dễ nhất. Đầu năm, do lãi suất tiền đồng cao hơn nhiều so với đôla Mỹ, tỷ giá nhìn chung ổn định, nhiều ngân hàng đã hoán đổi ngoại tệ ra tiền đồng kinh doanh. Khi có tín hiệu tỷ giá sẽ tăng, các đơn vị mau chóng mua lại đóng trạng thái, đây là một lý do khiến giao dịch trên thị trường liên ngân hàng tăng mạnh.
Tuy nhiên, ngay cả khi phần lớn các ngân hàng đã bớt âm trạng thái, lực mua gom vẫn tăng lên ở một vài đơn vị. Áp lực từ trong ngân hàng lan ra bên ngoài, cộng với thị trường tự do hoạt động mạnh trở lại sau chiến dịch thanh kiểm tra, khiến tỷ giá chợ đen được dịp nhảy múa.
Trao đổi với VnExpress, lãnh đạo một ngân hàng dày dạn kinh nghiệm về ngoại hối cho rằng cần chờ thêm một vài phiên nữa, theo dõi động thái mua bán giữa ngân hàng với doanh nghiệp, mới có thể nói căng thẳng tỷ giá đã thực sự qua hay chưa. Niêm yết bán của ngân hàng thương mại và cả Sở Giao dịch Ngân hàng Nhà nước hôm nay vẫn ở mức kịch trần dù tỷ giá chợ đen giảm vài trăm đồng so với hôm qua.
Ngân hàng Nhà nước tới tận hôm nay vẫn chưa đưa ra thông điệp chính thức lý giải về diễn biến những ngày qua, và cũng chưa công bố các biện pháp can thiệp của mình. Đến lúc này, sự im lặng đó có thể khiến các bên tự hiểu mình phải điều chỉnh và trả giá cho hành vi đầu cơ suốt tuần qua. Khó khăn với chính các ngân hàng có thể còn kéo dài một vài ngày tới. Không dễ gì các tổ chức nắm giữ đôla chịu bán ngay cho ngân hàng và bán với giá niêm yết sau khi chính các ngân hàng đã hạn chế bán cho những người có nhu cầu và chỉ bán với giá cao. Số ngoại tệ trót ôm trong lúc giá cao không dễ gì mang lại lợi nhuận nếu tỷ giá tiếp tục giảm.
“Xét về tổng thể, cán cân thanh toán vẫn cân bằng. Nguồn cung USD căng thẳng trong thời điểm này có thể một phần do tâm lý. Nhu cầu ngoại tệ ảo phát sinh khi nhiều người đang chờ đợi xem liệu Ngân hàng Nhà nước có phá giá tiếp hay không. Vì vậy, Ngân hàng Nhà nước phải khẳng định là có phá giá tiền đồng nữa hay không. Nếu không thì cần can thiệp để ổn định thị trường, tạo niềm tin vào tiền đồng”, chuyên gia kinh tế Trần Hoàng Ngân nói với VnExpress.
Ông cũng kiến nghị Ngân hàng Nhà nước điều tra hiện tượng đầu cơ, găm giữ ngoại tệ của các ngân hàng, tổng công ty, doanh nghiệp để có biện pháp xử lý kịp thời.
Một nguồn tin cho hay cuối tuần này Ngân hàng Nhà nước sẽ báo cáo tổng thể với Chính phủ về tình hình thị trường vàng, ngoại tệ cũng như đề xuất các giải pháp điều hành thời gian tới. Thông tin chính thức sẽ được công bố ra thị trường ít ngày sau đó.
Song Linh

Chủ Nhật, 7 tháng 7, 2013

Phân tích đồ thị và chuyển hóa dữ liệu

Phân tích đồ thị
Một công cụ khá phổ biến khác trong phân tích kinh tế lượng và dự báo là xem xét các dạng đồ thị và chuyển hóa dữ liệu. Đối với dữ liệu chéo, việc xem xét đồ thị giúp chúng ta nhận diện các quan sát có dấu hiệu bất thường, vốn có thể dẫn đến sự sai lệch trong phân tích hoặc phương sai thay đổi trong phân tích hồi quy. Nhờ việc xem xét đồ thị giữa các biến, chúng ta có thể lựa chọn các dạng hàm thích hợp cho dữ liệu. Đối với dữ liệu chuỗi thời gian, thì xem xét đồ thị là một bước không thể thiếu trong việc lựa chọn các mô hình dự báo phù hợp. Ngoài ra, từ thông tin dưới dạng đồ thị có thể cho phép chúng ta biết nên chuyển hóa dữ liệu ntn cho thích hợp với các mục tiêu dự báo.
Đồ thị hệ trục kép
Khi muốn xem xét đánh giá mối quan hệ giữa hai hay nhiều chuỗi thời gian với các thước đo khác nhau (ví dụ GDP đo bằng triệu đôla và lãi suất (RS) đo bằng phần trăm), thì ta nên sử dụng đồ thị hệ trục kép.
Đồ thị phân tán có đường hồi quy
Đây là dạng đồ thị sử dụng phổ biến nhằm xem hai biến bất kỳ, thông thường giữa biến phụ thuộc và biến giải thích, có mối quan hệ với nhau hay không. Ngoài ra, thông qua đòi thị này chúng ta cũng có thể phát hiện những quan sát có giá trị bất thường có thể ảnh hưởng đến kết quả phân tích. Tương tự, nếu ta lần lượt vẽ các đồ thị phân tán giữa Y và các biến giải thích thì nhận thấy rằng trong bộ số liệu gồm 266 quan sát này có một quan sát bất thường. Đúng như thế, nếu ko loại bỏ quan sát này thì mô hình hồi quy sẽ bị hiện tượng phương sai thay đổi.
Đồ thị một chuỗi theo thời gian
Trong phân tích dự báo chuỗi thời gian, việc vẽ và quan sát đồ thị của một chuỗi dữ liệu cần dự báo là một công việc gần như là bắt buộc. Một chuỗi thời gian có thể gồm nhiều thành phần khác nhau. Cho nên, việc quan sát đồ thị sẽ có ý nghĩa hết sức quan trọng trong việc giới hạn só các mô hình có thể phù hợp với dữ liệu quá khứ.

Chuyển hóa dữ liệu
Là môt công việc phổ biến đối với cả các mô hình dữ liệu chéo và dữ liệu chuỗi thời gian nhằm giúp người phân tích lựa chọn mô hình phù hợp nhất với dữ liệu sẵn có hoặc mục đích nghiên cứu. Đối với dữ liệu chéo, chúng ta thường chuyển hóa dữ liệu gốc thành dữ liệu dạng logarith để chuyển các mô hình phi tuyến thành các mô hình tuyến tính hoặc để khắc phục một số hiện tượng hay gặp trong phân tích hồi quy như đa cộng tuyến, phương sai thay đổi, và tự tương quan. Đối với dữ liệu chuỗi thơi gian, việc chuyển hóa dữ liệu có tính thường xuyên hơn không chỉ nhằm tạo ra chuỗi dữ liệu mới từ các số liệu sẵn có như tạo ra các chỉ số kinh tế, tốc độ tăng trưởng, tssl, hoặc các chuỗi dữ liệu thực, mà còn giúp người phân tích xác định các mô hình dự báo phù hợp với dữ liệu như lấy sai phân, tạo biến trễ, biến mùa vụ, hay biến xu thế. Trong nhiều trường hợp chúng ta có thể cần làm trơn dữ liệu bằng các kỹ thuật lấy giá trị trung bình, hoặc khử yếu tố mùa, và tạo các biến tương tác. Ngoài ra, chúng ta có thể tạo các biến tổng hợp từ tháng, quý thành dữ liệu năm hoặc ngược lại.
Chuyển sang dạng logarith
Hai trường hợp cần đc chuyển hóa các biến dữ liệu gốc sang dữ liệu dạng logarith là ước lượng các hệ số co giãn trong mô hình hồi quy bội và nhận dạng độ trễ thích hợp trong các mô hình ARIMA (p,d,q).
Khi dữ liệu gốc có mức độ phân tán cao hoặc có một số quan sát có giá trị bất thường (nếu loại bỏ có thể dẫn đến hậu quả thiết quan sát), chúng ta có thể chuyển hóa sang dữ liệu dạng logarith để thuận lợi trong việc nhận dạng và phân tích dữ liệu hơn.
Biến trễ, biến tới, sai phân, mùa vụ, và biến xu thế
Khi làm việc với chuỗi thời gian, ta thường xử lý dữ liệu bằng cách chuyển hóa sang dạng trễ, tới, sai phân, hoặc tạo thêm các biến giả mùa vụ.
Tốc độ tăng trưởng và tỷ suất sinh lợi
Trong các mô hình hồi quy dữ liệu chuỗi thời gian như CAPM, hoặc các mô hình ARIMA và ARCH, chúng ta thường xuyên sử dụng các biến dưới dạng tốc độ tăng trưởng hoặc tssl, thì sự kết hợp giữa các hàm logarith và biến trễ có ý nghĩa hết sức quan trọng.

Độ lệch chuẩn hay sai số chuẩn?

Trong vài năm qua, tôi nhận khá nhiều email hỏi về những vấn đề căn bản trong thống kê sinh học và phương pháp dịch tễ học.  Tôi có ý định mở mục Lâm sàng thống kê (Statistical Clinic) để trao đổi với bạn đọc về các vấn đề mà tôi thấy quan trọng này.  Tôi hân hoan chào đón các câu hỏi của bạn đọc để có cảm hứng trả lời.
Trong hàng trăm thư hỏi và tham vấn trong thời gian 3 năm qua, tôi đếm có đến 5 thư hỏi về vấn đề mà tôi lấy làm tựa đề cho bài viết này.  Chẳng hạn như một bạn đọc ở Hà Nội viết email đến tôi hỏi: “Thưa thầy!  Em đọc thấy trong các tập san y học người ta thường hay trình bày số trung bình kèm theo SEM, nhưng cũng có bài báo trình bày số trung bình kèm theo SD. Xin hỏi Thầy cách trình bày nào đúng?”
Đây là một câu hỏi đơn giản nhưng tôi thấy có ý nghĩa ứng dụng khá rộng, nên muốn nhân cột báo Lâm sàng thống kê để trả lời bạn đọc.
Trong các tập san y học, chúng ta thường thấy những cột số dưới hình thức x ± y, trong đó x là số trung bình, còn y thì có khi là độ lệch chuẩn (standard deviation – SD) hay sai số chuẩn (standard error – SE).  Cũng có tác giả viết SEM (viết tắt từ cụm từ standard error of the mean).  Cách trình bày như thế thông dụng đến nỗi một số chuyên gia và các ban biên tập tập san y học phải lên tiếng khuyến cáo.  Theo khuyến cáo chung và cũng là qui ước nghiên cứu y học: để mô tả một biến số lâm sàng tuân theo luật phân phối chuẩn, các nhà nghiên cứu nên cách trình bày số trung bình và kèm độ lệch chuẩn (không phải sai số chuẩn; để mô tả một biến số lâm sàng không tuân theo luật phân phối chuẩn, nên trình bày số trung vị và số ở vị trí 25% và 75% (tức là interquartile range).
Để hiểu qui ước này, chúng ta cần phải tìm hiểu ý nghĩa của độ lệch chuẩn và sai số chuẩn.  Tôi thấy điều này cần thiết, bởi vì hầu hết sách giáo khoa thống kê (ngay cả sách giáo khoa do người Tây phương viết) đều không giải rõ những khác biệt về ý nghĩa của hai chỉ số thống kê này.
Mô tả một biến số theo luật phân phối chuẩn
Xin nhắc lại thuật ngữ: cụm từ “phân phối chuẩn” ở đây chính là “Normal distribution” (hay có sách còn gọi là “Gaussian distribution”, lấy từ tên của nhà toán học vĩ đại người Đức Frederick Gauss).  Một biến số tuân theo luật phân phối chuẩn, khi vẽ bằng biểu đồ, giống như hình một cái chuông cân đối (Biểu đồ 1).  Phân phối này được xác định bằng hai thông số: số trung bình và độ lệch chuẩn.  Để tiết kiệm chữ nghĩa, tôi sẽ lấy kí hiệu mthể hiện số trung bình, và s thể hiện độ lệch chuẩn.
Tại sao chúng ta cần độ lệch chuẩn?  Để trả lời câu hỏi này, chúng ta thử xem qua ví dụ sau đây:
Ví dụ 1.  Một biến số phản ảnh tình trạng của một bệnh trong hai nhóm bệnh nhân (nhóm A gồm 6 bệnh nhân, và nhóm B gồm 4 bệnh nhân) như sau:
Nhóm A: 6, 7, 8, 4, 5, 6
Nhóm B: 10, 2, 3, 9
Có thể dễ dàng thấy rằng số trung bình của nhóm A là 6, bằng với số trung bình của nhóm B.  Tuy có cùng số trung bình, chúng ta khó có thể kết luận hai nhóm này tương đương nhau, bởi vì độ khác biệt trong nhóm B cao hơn trong nhóm A.  Thật vậy, độ khác biệt giữa số lớn nhất và số nhỏ nhất trong nhóm B là 8 (tức 10 trừ cho 2) gấp hai lần so với nhóm A với độ khác biệt là 4 (lấy 8 trừ cho 4).
Chúng ta cần một chỉ số để phản ảnh sự khác biệt giữa các bệnh nhân (hay nói theo thuật ngữ là biến thiên).  Cách làm hiển nhiên nhất là lấy kết quả của từng bệnh nhân trừ cho số trung bình và cộng chung lại.  Gọi chỉ số này là D, và để phân biệt hai nhóm A và B, chúng ta dùng kí hiệu dưới dòng (subscript):
Nhóm A:    «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msub»«mi»D«/mi»«mi»A«/mi»«/msub»«/math» = (6-6) + (7-6) + (8-6) + (4-6) + (5-6) + (6-6) = 0
Nhóm B:    «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msub»«mi»D«/mi»«mi»B«/mi»«/msub»«/math» = (10-6) + (2-6) + (3-6) + (9-6) = 0
Như thấy trên, vấn đề ở đây là tổng số khác biệt D là 0.  Như vậy D vẫn chưa phản ảnh được độ biến thiên mà chúng ta muốn.  Một cách làm cho D có “hồn” hơn là chúng ta lấy bình phương của từng cá nhân và cộng số bình phương lại với nhau.  Gọi chỉ số mới này là «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msup»«mi»D«/mi»«mn»2«/mn»«/msup»«/math» , chúng ta có:
Nhóm A:    «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»D«/mi»«mi»A«/mi»«mn»2«/mn»«/msubsup»«/math» = (6-6)2 + (7-6)2 + (8-6)2 + (4-6)2 + (5-6)2 + (6-6)2 = 10
Nhóm B:      «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»D«/mi»«mi»B«/mi»«mn»2«/mn»«/msubsup»«/math» = (10-6)2 + (2-6)2 + (3-6)2 + (9-6)2 = 50
Bây giờ thì «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msup»«mi»D«/mi»«mn»2«/mn»«/msup»«/math» rõ ràng cho thấy nhóm B có độ biến thiên cao hơn nhóm A.  Nhưng còn một vấn đề, vì «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msup»«mi»D«/mi»«mn»2«/mn»«/msup»«/math» là tổng số, tức là chịu ảnh hưởng cỡ mẫu trong từng nhóm.  Một cách điều chỉnh hợp lí nhất là chia «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msup»«mi»D«/mi»«mn»2«/mn»«/msup»«/math» cho số cỡ mẫu.  Gọi chỉ số mới này là S2, chúng ta có:
Nhóm A:       «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»S«/mi»«mi»A«/mi»«mn»2«/mn»«/msubsup»«/math» = 10 / 6 = 1.67
Nhóm B:       «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»S«/mi»«mi»B«/mi»«mn»2«/mn»«/msubsup»«/math» = 50 / 4 = 12.5
Nhưng để khách quan hơn nữa, chúng ta còn phải điều chỉnh cho số thông số sử dụng trong tính toán.  Chú ý rằng khi tính «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msup»«mi»D«/mi»«mn»2«/mn»«/msup»«/math» hay S2 , chúng ta trừ kết quả mỗi bệnh nhân cho số trung bình (tức là tốn một thông số).  Vì thế, thay vì chia  cho số cỡ mẫu, chúng ta phải chia cho số cỡ mẫu trừ 1.  Gọi chỉ số mới nhất là s2, chúng ta có:
«math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»s«/mi»«mi»A«/mi»«mn»2«/mn»«/msubsup»«mo»=«/mo»«mfrac»«mn»10«/mn»«mrow»«mn»6«/mn»«mo»-«/mo»«mn»1«/mn»«/mrow»«/mfrac»«mo»=«/mo»«mn»2«/mn»«/math»
«math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msubsup»«mi»s«/mi»«mi»B«/mi»«mn»2«/mn»«/msubsup»«mo»=«/mo»«mfrac»«mn»50«/mn»«mrow»«mn»4«/mn»«mo»-«/mo»«mn»1«/mn»«/mrow»«/mfrac»«mo»=«/mo»«mn»16«/mn»«mo».«/mo»«mn»7«/mn»«/math»
Chỉ số s2 ở đây chính là phương sai.
Nhưng còn một vấn đề nhỏ nữa: bởi vì đơn vị phương sai là bình phương, khác với đơn vị của số trung bình.  Vì thế, cách hoán chuyển tốt nhất là chuyển giá trị của phương sai sao cho có cùng đơn vị với số trung bình bằng cách lấy căn số bậc hai, và đây chính là độ lệch chuẩn (kí hiệu s).
«math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mtable columnalign=¨left¨ rowspacing=¨0¨»«mtr»«mtd»«msub»«mi»s«/mi»«mi»A«/mi»«/msub»«mo»=«/mo»«msqrt»«mn»2«/mn»«/msqrt»«mo»=«/mo»«mn»1«/mn»«mo».«/mo»«mn»41«/mn»«/mtd»«/mtr»«mtr»«mtd»«msub»«mi»s«/mi»«mi»B«/mi»«/msub»«mo»=«/mo»«msqrt»«mrow»«mn»16«/mn»«mo».«/mo»«mn»7«/mn»«/mrow»«/msqrt»«mo»=«/mo»«mn»4«/mn»«mo».«/mo»«mn»08«/mn»«/mtd»«/mtr»«/mtable»«/math»
Đến đây, chúng ta có thể thấy nhóm B có độ biến thiên cao hơn nhóm A.  Một cách để định lượng hóa độ lệch chuẩn tương quan với số trung bình là lấy độ lệch chuẩn chia cho số trung bình (và nếu cần, nhân cho 100).  Kết quả của tính toán này có tên là hệ số biến thiên (coefficient of variation – CV):
Nhóm A:       CVA = 1.41 / 6 × 100 = 23.5%
Nhóm B:       CVB = 4.08 / 6 × 100 = 68.3%
Lợi thế của hệ số biến thiên là nó cho chúng ta một phép so sánh các biến số không có cùng đơn vị.  Chẳng hạn như chúng ta có thể so sánh độ biến thiên của áp suất máu và độ cholesterol trong một quần thể, vì hệ số biến thiên có cùng đơn vị phần trăm.
Đến đây, chúng ta có thể tóm lược sự phân phối của hai nhóm bệnh nhân bằng bẳng sau đây:
Nhóm
Số đối tượng (N)
Trung bình
Độ lệch chuẩn
Hệ số biến thiên
A
6
6.0
1.41
23.5%
B
4
6.0
4.08
68.3%
Mô tả sự biến thiên của số trung bình: sai số chuẩn
Các sách giáo khoa thống kê thường mô tả cách tính sai số chuẩn trong phần mở đầu, nhưng không giải thích nó có nghĩa là gì và tại sao phải cần đến chỉ số thống kê này.  Công thức tính sai số chuẩn (kí hiệu bằng SE – viết tắt từ standard error) rất đơn giản: lấy độ lệch chuẩn chia cho căn số bậc hai của số cỡ mẫu (n):
«math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mi»S«/mi»«mi»E«/mi»«mo»=«/mo»«mi»s«/mi»«mo»/«/mo»«msqrt»«mi»n«/mi»«/msqrt»«/math»
Áp dụng công thức trên cho ví dụ, SE của nhóm A và B lần lượt là:
Nhóm A: «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mtable columnalign=¨left¨ rowspacing=¨0¨»«mtr»«mtd»«mi»S«/mi»«msub»«mi»E«/mi»«mi»A«/mi»«/msub»«mo»=«/mo»«mn»1«/mn»«mo».«/mo»«mn»41«/mn»«mo»/«/mo»«msqrt»«mn»6«/mn»«/msqrt»«mo»=«/mo»«mn»0«/mn»«mo».«/mo»«mn»58«/mn»«/mtd»«/mtr»«mtr»«mtd»«mi»S«/mi»«msub»«mi»E«/mi»«mi»B«/mi»«/msub»«mo»=«/mo»«mn»4«/mn»«mo».«/mo»«mn»08«/mn»«mo»/«/mo»«msqrt»«mn»4«/mn»«/msqrt»«mo»=«/mo»«mn»2«/mn»«mo».«/mo»«mn»04«/mn»«/mtd»«/mtr»«/mtable»«/math»
Tại sao chúng ta cần tính SE ?  Xin nhắc lại nguyên lí và mục đích đằng sau của thống kê học là ước tính những thông số của một quần thể (population).  Trong thực tế chúng ta không biết các thông số này, mà chỉ dựa vào những ước tính từ một hay nhiều mẫu để suy luận cho giá trị của quần thể mà các mẫu được chọn.  Chẳng hạn như chúng ta không biết chiều cao của người Việt là bao nhiêu (bởi vì đâu có ai đo lường chiều cao của 82 triệu dân); chúng ta phải chọn một mẫu gồm n đối tượng để tính trị số trung bình của mẫu này, và dùng trị số trung bình của mẫu để suy luận cho toàn dân số.
Nhưng chọn mẫu phải ngẫu nhiên thì mới mang tính đại diện cao.  Cứ mỗi lần chọn mẫu, chúng ta có một nhóm đối tượng khác.  Và, cứ mỗi mẫu, chúng ta có một số trung bình mới.  Câu hỏi đặt ra là: nếu chọn mẫu nhiều lần (“nhiều” ở đây có nghĩa là hàng triệu hay tỉ lần) thì các số trung bình này dao động cỡ nào.
Ví dụ 2. Hãy lấy một ví dụ cụ thể (nhưng đơn giản) để minh họa cho ý tưởng vừa trình bày.  Giả sử chúng ta có một quần thể chỉ 10 người, và chiều cao tính bằng cm của 10 người này là:
Quần thể: 130, 189, 200, 156, 154, 160, 162, 170, 145, 140
Như vậy chiều cao trung bình của quần thể (chúng ta biết) là 160.6 cm.  Gọi chỉ số này là μ = 160.6 cm.
Bây giờ, giả sử chúng ta không có điều kiện và tài lực để đo chiều cao của toàn bộ quần thể, mà chỉ có khả năng lấy mẫu 5 người từ quần thể này để ước tính chiều cao.  Chúng ta có thể lấy nhiều mẫu ngẫu nhiên, mỗi lần 5 người:
Lần thứ 1: 140, 160, 200, 140, 145                     x1 = 157.0
Lần thứ 2: 154, 170, 162, 160, 162                     x2 = 161.6
Lần thứ 3: 145, 140, 156, 140, 156                     x3 = 147.4
Lần thứ 4: 140, 170, 162, 170, 145                     x4 = 157.4
Lần thứ 5: 156, 156, 170, 189, 170                     x5 = 168.2
Lần thứ 6: 130, 170, 170, 170, 170                     x6 = 162.0
Lần thứ 7: 156, 154, 145, 154, 189                     x7 = 159.6
Lần thứ 8: 200, 154, 140, 170, 170                     x8 = 166.8
Lần thứ 9: 140, 170, 145, 162, 160                     x9 = 155.4
Lần thứ 10: 200, 200, 162, 170, 162                   x10 = 178.8
….
Chú ý trong dãy trên, các số x1, x2, x3, … là số trung bình cho mỗi mẫu được chọn.  Chúng ta thấy cứ mỗi lần chọn mẫu, số trung bình chiều cao ước tính khác nhau, và biến thiên từ 147.4 cm đến 178.8 cm.  Các số trung bình này dao động chung quanh số trung bình của quần thể (tức là 160.6 cm).
Nếu chúng ta chọn mẫu N lần (mỗi lần với n đối tượng), thì chúng ta sẽ có N số trung bình.  Độ lệch chuẩn của N số trung bình này chính là sai số chuẩn.  (Nên nhớ N ở đây là hàng triệu hay tỉ lần).  Do đó, sai số chuẩn phản ảnh độ dao động hay biến thiên của các số trung bình mẫu (sample averages).
Một số sách giáo khoa thống kê dùng danh từ “Standard error of the mean” (SEM), nhưng đây là một cách dùng từ sai.  Như tôi vừa trình bày trên, không có cái gọi là “standard error of the mean”, mà chỉ là standard deviation of the means (chú ý chữ “means” số nhiều vì tính từ nhiều số trung bình).  Thay vì gọi standard deviation of the means (quá dài dòng), người ta gọi ngắn gọn bằng một thuật ngữ mới: standard error.
Ý nghĩa của độ lệch chuẩn và sai số chuẩn
Gọi thông số trung bình của một quần thể là μ (nên nhớ rằng chúng ta không biết giá trị củaμ).  Gọi ước số trung bình tính từ mẫu là  và độ lệch chuẩn là s.  Theo lí thuyết xác suất của phân phối chuẩn, chúng ta có thể phát biểu rằng:
  • 68% cá nhân trong quần thể đó có giá trị «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mi»t«/mi»«mi»§#7915;«/mi»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»-«/mo»«mi»s«/mi»«mo»§nbsp;«/mo»«mi»§#273;«/mi»«mi»§#7871;«/mi»«mi»n«/mi»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»+«/mo»«mi»s«/mi»«/math»
  • 95% cá nhân trong quần thể đó có giá trị «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mi»t«/mi»«mi»§#7915;«/mi»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»-«/mo»«mn»1«/mn»«mo».«/mo»«mn»96«/mn»«mo»§#215;«/mo»«mi»s«/mi»«mo»§nbsp;«/mo»«mi»§#273;«/mi»«mi»§#7871;«/mi»«mi»n«/mi»«mo»§nbsp;«/mo»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»+«/mo»«mn»1«/mn»«mo».«/mo»«mn»96«/mn»«mo»§#215;«/mo»«mi»s«/mi»«/math»;
  • 99% cá nhân trong quần thể đó có giá trị «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mi»t«/mi»«mi»§#7915;«/mi»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»-«/mo»«mn»3«/mn»«mo»§#215;«/mo»«mi»s«/mi»«mo»§nbsp;«/mo»«mi»§#273;«/mi»«mi»§#7871;«/mi»«mi»n«/mi»«mo»§nbsp;«/mo»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«mo»+«/mo»«mn»3«/mn»«mo»§#215;«/mo»«mi»s«/mi»«/math»
Qua trình bày trên, chúng ta thấy rõ ràng độ lệch chuẩn phản ảnh độ biến thiên của một số cá nhân trong một quần thể.  Còn sai số chuẩn phản ảnh độ dao động của các số trung bình chọn từ quần thể.
Ví dụ 3.  Chẳng hạn như khi nói trọng lượng trung bình của một nhóm bệnh nhân là 55 kg với độ lệch chuẩn 8.2 kg, thì câu nói này có nghĩa rằng nếu ta chọn [một cách ngẫu nhiên] một bệnh nhân từ quần thể, thì xác suất 95% là bệnh nhân này sẽ có trọng lượng từ 55─1.96×8.2 = 39 kg đến 55+1.96×8.2 = 71 kg.  Giá trị 39 kg đến 71 kg được gọi là khoảng tin cậy 95% (95% confidence interval).
Trong trường hợp khoảng tin cậy 95% hàm chứa giá trị âm thì sao?  Chúng ta biết rằng chiều cao không thể có giá trị âm!  Vì thế, nếu khoảng tin cậy 95% hàm chứa giá trị âm thì điều này cho chúng ta biết rằng hoặc là (a) phân phối của biến số không tuân theo luật phân phối chuẩn, và các số trung bình, độ lệch chuẩn, hay phương sai không còn ý nghĩa thực tế nữa, hoặc (b) cách chọn mẫu có vấn đề.  Đây là một đề tài thú vị mà tôi sẽ trở lại trong một bài khác.
Về ý nghĩa của sai số chuẩn, chúng ta quay lại với Ví dụ 2.  Giả sử chúng ta không biết giá trị thật của số trung bình cho toàn quần thể, mà chỉ dựa vào mẫu thứ nhất để ước tính.  Lần chọn mẫu thứ nhất là: 140, 160, 200, 140, 145, và:
Số trung bình của mẫu: «math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«mover»«mi»x«/mi»«mo»§#175;«/mo»«/mover»«/math» = 157.0 cm
Độ lệch chuẩn: s = 25.4 cm
Sai số chuẩn: SE = 25.4/«math xmlns=¨http://www.w3.org/1998/Math/MathML¨»«msqrt»«mn»5«/mn»«/msqrt»«/math» = 11.36 cm
Như vậy, theo lí thuyết xác suất, chúng ta có thể nói rằng xác suất 95% là số trung bình của toàn quần thể dao động từ 157─1.96×11.36 = 139 cm đến 157+1.96×11.36 = 179 cm.  (Trong thực tế, chúng ta biết rằng số trung bình của toàn quần thể là 160.6 cm).
Tóm tắt
Cần phải nói ngay rằng không một biến số lâm sàng nào có thể được mô tả chỉ bằng một ước số.  Để có một “bức tranh” chung về một biến số lâm sàng, chúng ta nên sử dụng ba ước số chính: cỡ mẫu, số trung bình, và độ lệch chuẩn.  Sai số chuẩn không cung cấp thông tin về độ biến thiên của một quần thể, cho nên ước số này không nên sử dụng cho việc mô tả một chỉ số lâm sàng.
Nhưng trong thực tế, vì hiểu sai hay nhập nhằng về độ lệch chuẩn và sai số chuẩn nên các bài báo y học được trình bày thiếu thống nhất.  Lúc thì các tác giả trình bày độ lệch chuẩn, lại có khi cung cấp sai số chuẩn.  Đây không phải là vấn đề gian lận khoa học, mà chỉ đơn giản là thiếu hiểu biết.  Chính vì thế mà ban biên tập các tập san y học quốc tế ra chỉ dẫn khuyến cáo tác giả chỉ nên trình bày độ lệch chuẩn kèm theo số trung bình và cỡ mẫu.
Bởi vì mẫu số của sai số chuẩn là số cỡ mẫu, cho nên sai số chuẩn thường thấp hơn độ lệch chuẩn.  Chính vì thế mà có khi tác giả có lẽ ngại trình bày độ lệch chuẩn quá cao (ngại người bình duyệt chất vấn và có thể bài báo bị từ chối) nên họ cố tình trình bày bằng sai số chuẩn mà không ghi chú thích!  Tình trạng nhập nhằng này mới là gian lận khoa học – nhưng là một gian lận ở trình độ thấp.
Hi vọng rằng những giải thích trên đây của tôi đã cung cấp cho bạn đọc một cách hiểu sâu hơn và rõ ràng hơn về khác biệt giữa độ lệch chuẩn và sai số chuẩn.
Nguyễn Văn Tuấn

Các đặc điểm của phân phối xác suất

Đo lường xu hướng trung tâm
 Giá trị kỳ vọng (giá trị trung bình-mean)
Giá trị kỳ vọng của một biến ngẫu nhiên là trung bình có trọng số của các giá trị có thể có của biến đó, với xác suất của các giá trị này đóng vai trò như các trọng số.
 Trung vị (median) là giá trị của số liệu có vị trị nằm giữa bộ số liệu sắp xếp theo trật tự. Đây chính là điểm giữa của phân phối. Khi số quan sát là chẵn, trung vị là giá trị trung bình hai quan sát ở vị trí trung tâm.
 Mode là giá trị của quan sát có tần suất xuất hiện nhiều nhất trong bộ dữ liệu.
 Khoảng cách (range) là giá trị khác biệt giữa con số lớn nhất và nhỏ nhất trong bộ dữ liệu.

Đo lường tính biến thiên
 Phương sai tổng thể (variance)
Giá trị kỳ vọng của một biến ngẫu nhiên đơn giản chỉ cho biết trọng tâm của biến đó ở đâu chứ không cho biết các giá trị riêng lẻ của biến đó phân tán như thế nào xung quanh giá trị trung bình. Thước đo phổ biến nhất cho sự phân tán này là phương sai.
 Độ lệch chuẩn (standard deviation,SD)
 Sai số chuẩn của giá trị trung bình (standard error of the mean,s.e) đo lường phạm vi mà giá trị trung bình của quần thể (μ) có thể xuất hiện với một xác suất cho trước dựa trên giá trị trung bình của mẫu (mean).

Hiệp phương sai tổng thể
Giá trị kỳ vọng và phương sai là hai thước đo đc sử dụng phổ biến nhất của hàm phân phối xác suất một biến. Nhưng khi muốn xem xét các hàm phân phối xác suất đa biến, ta thường quan tâm đến hai thước đo khác là hiệp phương sai và hệ số tương quan.
Hiệp phương sai giữa hai biến có thể dương, âm, hoặc bằng không. Nếu hai biến vận động theo cùng chiều, thì hiệp phương sai sẽ dương, nếu khác chiều, thì hiệp phương sai sẽ âm. Nếu hiệp phương sai giữa hai biến bằng không, thì điều này có nghĩa là không có mối quan hệ tuyến tính nào giữa hai biến đó. Nói cách khác, đó là hai biến độc lập hoàn toàn.

Hệ số tương quan tổng thể
Do hiệp phương sai phụ thuộc vào thước đo của hai biến, nên chúng khó có thể so sánh mối quan hệ giữa các cặp biến có thước đo khác nhau. Để khắc phục vấn đề này, người ta thường sử dụng hệ số tương quan. Hệ số tương quan là thước đo mối quan hệ tuyến tính giữa hai biến ngẫu nhiên, nghĩa là nó cho biết hai biến đó có quan hệ với nhau như thế nào: mạnh hay yếu.

Độ nghiêng và độ nhọn tổng thể
Độ nghiêng và độ nhọn cho ta biết điều gì đó về hình dạng phân phối xác suất. Độ nghiêng (S) là một thước đo sự mất cân xứng của đồ thị phân phối xác suất, và đồ nhọn (K) là một thước đo độ cao hay thấp của đồ thị phân phối xác suất.
Để tính các thước đo độ nghiêng và độ nhọn, ta cần biết mô men thứ ba và mô men thứ tư của một hàm phân phối xác suất


  • Nếu S=0, hàm ppxs đối xứng quanh giá trị trung bình.
  • Nếu S>0, hàm ppxs bị nghiêng phải
  • Nếu S<0, hàm ppxs bị nghiêng trái.


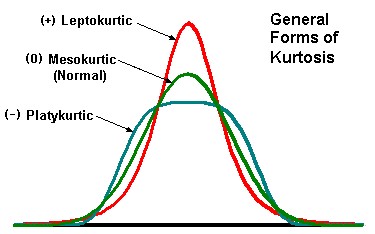
  • Nếu K=3, hàm ppxs có độ nhọn chuẩn và đc gọi là mesokurtic
  • Nếu K<3, hàm ppxs có đuôi ngắn và đc gọi platykurtic.
  • Nếu K>3, hàm ppxs có đuôi dài và dc gọi là leptokurtic.


Đo lường dạng hình của phân phối (Measures of Shape)
Độ nhọn (kurtosis) đo lường mức độ nhọn hay bẹt của phân phối so với phân phối bình thường (có độ nhọn bằng 0). Phân phối có dạng nhọn khi giá trị kurtosis dương và có dạng bẹt khi giá trị kurtosis âm. 
Với phân phối bình thường, giá trị của độ méo và độ nhọn bằng 0. Căn cứ trên tỷ số giữa giá trị skewness và kurtosis và sai số chuẩn của nó, ta có thể đánh giá phân phối có bình thường hay không (khi tỷ số này nhỏ hơn -2 và lớn hơn +2, phân phối là không bình thường).

Thứ Tư, 3 tháng 7, 2013

Mổ xẻ đường đi của dòng tiền đầu tư

MAY 8, 2012
Dòng tiền đang nằm trong dân không được đưa vào nền kinh tế chiếm tới khoảng 15-20% GDP.
YÊN TRANG thực hiện
Các chuyên gia cho rằng dòng tiền nằm trong dân còn rất nhiều nhưng không được đưa vào lưu thông trong nền kinh tế. Vậy trong thời gian tới người dân nên chọn vàng, bất động sản, chứng khoán hay gửi tiết kiệm… Kênh đầu tư nào sinh lời nhiều nhất trong tình hình kinh tế khó khăn như hiện nay?
(st) Số tiền nằm trong dân đủ để kích cầu
 
. Ông đánh giá dòng vốn đang  nằm trong dân hiện nay như thế nào?
+ TS. Alan Phan, Chủ Tịch Quỹ Đầu Tư Viasa tại Hong Kong và Thượng Hải:
Hiện nay dòng tiền đang nằm trong dân có hai loại là tiền nhàn rỗi mà người dân đang đem ra xài và tiền cất giấu đi. Tiền người dân cất đi ở nhiều dạng bằng vàng, USD, kiều hối hay dưới dạng tài sản chìm… Trong đó loại không đem ra thị trường để dòng tiền đi vào vòng quay của nền kinh tế chiếm tỷ lệ khá cao. Tôi nhớ không nhầm trên một tờ báo nước ngoài, họ cho con số này tới 15-20% GDP. Thành ra số tiền mà dân cất đi là khá nhiều. Với số tiền này tôi nghĩ hoàn toàn có thể kích cầu được nền kinh tế.
. Vậy làm sao để có thể đưa số tiền này vào nền kinh tế thưa ông?

+ Tôi nghĩ trong một nền kinh tế thị trường, tất cả đều dựa trên niềm tin. Nghĩa là phải làm sao để người dân tin rằng tiền đó sẽ được đảm bảo không mất giá và có khả năng sinh ra lợi nhuận. Ví dụ: đồng USD vững mạnh là vì mọi người tin vào sức mạnh, giá trị vững chắc của cơ chế chính phủ và vận hành nền kinh tế Mỹ. Sở dĩ tiền Zimbabwe mất giá và sụp đổ vì người dân không tin vào nó. Thành ra bất cứ một định chế tài chính nào khi không có niềm tin thì cũng không thể tồn tại được. Cũng như như một doanh nghiệp khi khách hàng không có niềm tin thì họ sẽ bỏ đi.
. Nghĩa là ngân hàng phải củng cố và lấy lại niềm tin của người dân?

+ Ngân hàng chỉ là một phần vì ngân hàng chỉ có thể bảo đảm là họ quản lý dòng tiền vũng vàng, không phá sản. Giống như một nhà phân phối nước suối, họ chỉ đưa sản phẩm đến khách hàng một cách an toàn hiệu quả; chứ họ không là nhà sản xuất để tạo niềm tin cho người tiêu dùng rằng đây là chai nước suối trong sạch và chất lượng. Vấn đề ở đây là ở vĩ mô, là chính sách của chánh phủ để đồng tiền không bị mất giá. Ngày nào người dân còn tin tương lai bền vững và chính sách của chính phủ thì còn phát triển. Tất nhiên không chỉ tạo lòng tin của người dân còn là niềm tin của các nhà đầu tư nước ngoài nữa.
Chọn kênh từ mức độ chịu đựng rủi ro

. Vậy thì theo ông trong bối cảnh kinh tế như hiện nay, người dân nên đầu tư vào kênh nào thì thông minh?

+ Việc đầu tư số tiền vào đâu phụ thuộc vào mục tiêu của mỗi người. Người muốn tiền đẻ ra tiền khác với người muốn giữ tiền để đảm bảo nó không mất. Thứ hai, phải tùy thuộc vào mức độ rủi ro mà mình có thể chấp nhận được. Có những người sẵn sàng chấp nhận rủi ro cao để được lời lớn. Nhưng có những người lại muốn sao đồng tiền của mình được bảo vệ, không thất thoát dạng “ăn chắc mặc bền”. Bởi thế nếu tư vấn phải tùy vào mục tiêu và mức độ chịu đựng của mỗi người.
Chẳng hạn, với những ai muốn giữ tiền của mình từ 5-10 năm mà không mất giá trị, bỏ vào VND sợ lạm phát ăn mòn, thì nên mua vàng. Vàng không sinh lợi nhưng nó đảm bảo được giá trị của tiền. Ví dụ: Một lượng vàng là 1.600 USD/Ounce, thì mất 20 chục lượng ấy mua được chiếc xe Honda Civic. Nếu giữ vàng khoảng 5-6 năm sau, 20 chục lượng vàng ít nhất là vẫn mua được cái chiếc xe đó. Dù rằng giá chiếc xe đó giá trị lúc này là 600 triệu nhưng 5-6 năm sau đã tăng lên 2 tỷ nhưng với giá vàng mới, ta vẫn mua được.
. Đó là giữ tiền khỏi mất giá. Còn nếu người dân muốn gửi tiền đồng lấy lời và giữ USD thì theo ông kênh nào sẽ tốt hơn?

+ Muốn gửi ngân hàng thì phải tính sự cân bằng của lãi suất. Nếu lạm phát là 18% mà lãi suất chỉ có 10 % nghĩa là đầu tư vào tiền VND sẽ bị mất 8%. Còn nếu lạm phát chỉ 9% mà lãi suất là 12% thì mình lời 3%/năm. Với USD, theo tiên đoán của nhiều chuyên gia, thì có lẽ nó sẽ xuống giá từ khoảng 1-2% mỗi năm trong vòng 2-3 năm tới. Vậy nếu lấy số USD đó mà đi đầu tư cái gì khác sinh lợi cao hơn thì vẫn tốt hơn.
. Hiện nay giá bất động sản cũng đã xuống rất nhiều so với trước đây, theo ông đây có phải là cơ hội tốt để người dân có tiền nên mua vào?

+ Nếu giá cả thực rẻ thì nên mua, chẳng hạn địa ốc có thể xuống thêm 50% nữa nhưng mình có cơ hội mua chỗ nào mình thích bằng 30-50% giá hiện nay thì đó là một đầu tư tốt. Bất động sản là một tài sản không bị lạm phát ăn mòn Nhưng hiện nay giá bong bóng của bất động sản cao quá, thị trường chưa bất đáy. Tôi nghĩ bất động sản nên giảm nên 50% nữa thì mới đáng mua. Riêng giá đất, tôi nghĩ trong hai năm tới sẽ giảm thêm 30% nữa.
. Từ đầu năm đến nay chứng khoán đi theo chiều hướng tăng, theo ông có nên sớm trở lại với thị trường này?

+Thực tình chứng khoán đang bị làm giá rất nhiều. Vì để cứu ngân hàng, chính phủ phải cứu chứng khoán. Việc lãi suất giảm, hay mở van tín dụng cho một số đối tượng phi sản xuất chẳng qua là giải pháp kích cầu thôi. Trong khoảng từ 3-6 tháng tới, thị trường chứng khoán sẽ được thổi lên khi chỉnh phủ và ngân hàng bơm tiền vào. Nhưng dòng tiền đó không được nhiều vì chính phủ cũng sợ lạm phát quay đầu nên không dám in tiền hay đi vay nhiều. Thế nên sau 3-6 tháng dòng tiền này cũng sẽ hết. Đến lúc hết hơi, giá trị đi xuống lại tiếp tục. Đâu lại vào đấy,
Tuy nhiên, có nhiều công ty với giá cổ phiếu dựa trên giá trị thực như mức lời hiệu quả, minh bạch, thị trường có tiềm năng, thương hiệu…thì việc đầu tư lâu dài có thể tốt. Phần lớn các công ty trên sàn hiện nay còn nhiều yếu kém, thông báo tài chính rất đáng nghi ngờ, sở hữu chồng chéo và sự minh minh bạch không được tôn trọng. Ở một khía cạnh khác, những nhà đầu tư nào thích lướt sóng và biết lướt sóng thì vẫn kiếm được tiền. Khi  Chính phủ và ngân hàng kích cầu thì mua vào nhưng sau đó phải rút nhanh cho mau lẹ.
Có một cách khác để kích cầu. Đó là cái bản tính người Việt Nam thích đánh bạc. Nêú chính phủ muốn thu hút tiền trong dân, có thể cho phép mở 5-6 casino một lúc thì sẽ kích được nguồn tiền và nền kinh tế. Bởi vì mỗi một casino cần tới vài ngàn  nhân viên và cả trăm ngàn khách hàng, trong và ngoài nước. Thay vì để tiền nhàn rỗi giấu ở trong nhà, hay chôn ở sau vườn, dân sẽ đào lên đánh. Như vùng Las Vegas, trước đây cũng là sa mạc vắng người nhưng sau khi mở các sòng bạc, lập tức dòng tiền từ mọi nơi đã đổ về đây. Xin xác minh là tôi thuần túy nói về khía cạnh kích cầu kinh tế và không xét về phương diện đạo đức hay xã hội. Tôi rất ghét đánh bạc, nhưng số lượng tiền đổ vào vé số kiến thiết hay số đề và các cá cược bóng đá cũng như đem qua Macau, Singapore hay Kampuchia là một thực thể kinh tế.
. Như vậy theo ông dòng tiền sắp tới sẽ đi theo xu hướng nào?

+ Vì các yếu tố đó, theo tôi sẽ có một dòng tiền sẽ đi vào bất động sản, chứng khóan, ngân hàng… phát sinh từ những nhà đầu cơ. Nhưng phần lớn tiền nhàn rỗi sẽ nằm yên trong túi người dân vì họ không dám nhận các rủi ro.
. Ông đánh giá thế nào về nguồn vốn đầu tư từ nước ngoài trong thời gian sắp tới?

+ Cách đây 4-5 năm, ở Hồng Kông, các quỹ đầu tư nghe nói tôi hay về Việt Nam thường xuyên nên họ đã hẹn gặp và hỏi han về thị trường này, về cơ hội đầu tư và khả năng kiếm tiền ở Việt Nam. Đó là lúc chúng ta vừa gia nhập WTO, một cơ hội chuyển đổi mới ngàn vàng. Tuy nhiên gần đây tôi không thấy các nhà đầu tư nói về Việt Nam nữa mà họ hay nhắc đến Miến Điện. Bởi vì Miến Điện cũng mới bắt đầu mở cửa, nên đây là một thị trường có nhiều sự lựa chọn hấp dẫn hơn.
. Nghĩa dòng tiền từ các kênh đầu tư nước ngoài sắp tới có thể không nhiều?

+ Hiện nay, để cứu doanh nghiệp thì chính phủ phải đi vay hay in tiền nhưng cả hai đều gây lạm phát. Và cũng không thể làm mãi như thế được, đến lúc nào đó cũng phải ngừng. Hiện bây giờ kinh tế cần cuộc giải phấu nhưng nhà nước lại đang muốn tìm thuốc uống hơn là giải phẫu. Mà thuốc thì có thể giảm đau chứ căn bệnh luôn còn đó. Ngoài dòng tiền chính phủ đưa vô tôi không thấy nguồn tiền vốn đáng kể nào cả.
Nếu là tôi, tôi nghĩ cần phải có sự hủy hoại mới có sự sáng tạo. Rừng cây già cỗi phải tiêu đi thì cây xanh mới mọc.
.  Vậy theo ông vấn đề của doanh nghiệp Việt Nam hiện nay là gì?

+ Doanh nghiệp hiện nay đa phần là bầy đàn: người ta làm sao mình làm vậy, không biết sáng tạo. Có nhiều cách để kiếm vốn từ nhiều  kênh khác, chứ không phải chỉ xách sổ đỏ đến ngân hàng. Thêm vào đó, doanh nghiệp nước ta sử dụng đòn bẩy quá nhiều. Có 1 đồng, phải vay mượn để làm 7, 8 đồng.  Trong khi đó ở Nhật Bản, Mỹ hay các nước Âu châu khác có một đồng họ cùng lắm vay thếm một đồng để làm là hết mức rồi.
. Riêng với các doanh nghiệp còn tiền, theo ông nên đầu tư vào lĩnh vực nào?

+ Nếu doanh nghiệp đó có tiền mặt nhiều, đang còn thế mạnh thì đây là lúc nên đi mua lại các tài sản rẻ tiền để có những sản phẩm và vị trí vững mạnh hơn trên thị trường.
. Với bản thân ông thì ông lựa chọn kênh nào trong điều kiện này?

+ Tôi không thích may rủi nên không muốn bỏ vào chứng khoán hay một kênh đầu tư mà mình không kiểm soát được. Phải lo giữ tiền của mình. Chẳng hạn trong quỹ của tôi đang còn một khoản cash dư khoảng 2 triệu USD. Chúng tôi vừa  mua trái phiếu chính phủ Philippin để hưởng lãi 9%. Theo tính toán thì trong thời gian ngắn hạn 6 tháng tới, tình hình vĩ mô của nước này sẽ không có nhiều thay đổi. Chúng tôi không chon Mỹ hay Singapore vì dù ổn định, lãi suất sẽ rất thấp…
. Ông đánh giá thế nào về nguốn vốn đầu tư của nước ngoài trong thời gian sắp tới. Có chuyển biến gì về Việt Nam.  Còn nếu bắt buộc đầu tư VN trong giai đoạn này thì sao?

+Cái đó là may mắn của tôi vì thời gian này tôi không phải đầu tư vào gì hay ở đâu. Còn nếu bắt buộc, lúc ấy sẽ có các chuyên gia ngồi phân tích xem kênh đầu tư nào có lợi nhất với tiêu chí rủi ro. Tuy nhiên, cá nhân tôi vẫn thích những ý tưởng kinh doanh sáng tạo có thể rủi ro cao nhưng lại cho lợi nhuận khổng lồ.

 
TIÊU ĐIỂM:
Việc đầu tư số tiền vào đâu phụ thuộc vào mục tiêu của mỗi người. Người muốn tiền đẻ ra tiền khác với người muốn giữ tiền để đảm bảo nó không mất. Thứ hai, phải tùy thuộc vào mức độ rủi ro mà mình có thể chấp nhận được. Có những người họ sẵn sàng chấp nhận rủi ro cao để được lời lớn. Bởi thế nếu tư vấn phải tùy vào mục tiêu và mức độ chịu đựng của mỗi người.

Kinh doanh không phải để cho oai mà là vì lợi nhuận

Ở các nước Âu Mỹ, doanh nghiệp chỉ chuyên vào một ngành nghề sao cho thành công và có lợi nhuận. Ví dụ ông Bill Gates từ trước đến giờ ông không làm gì khác ngoài Microsoft, hay ông Steve Jobs với công ty Apple. Họ không đầu tư vào địa ốc hay mở nhà băng. Họ chuyên tâm chăm chú vào một việc và nghĩ sao để phát triển nó chứ không nghĩ đến việc làm sao cho hoành tráng.

Còn doanh nghiệp Việt Nam đa số thích làm đủ mọi ngành và lúc nào cũng muốn sao cho thật hoành tráng. Ở Việt Nam còn có những chuyện khôi hài như thế này chúng ta thích cắt băng khánh thành này nọ, khai thương động thổ rầm rộ, đọc diễn văn liên miên…  dù chỉ mới dùng xẻng xúc vài ba miếng cát rồi bỏ đi im lìm… vì kêu vốn không được nên đi luôn. Còn ở nước ngoài tới ngày nào làm thì đến làm. Họ chỉ động thổ hay cắt băng khánh thành với những công trình chánh phủ như hoàn thành đường sá, trường học… để PR cho mấy anh chính trị gia … Vấn đề là làm sao cho có lời chứ không phải cho oai hay vì sĩ diện.

Ở Mỹ có những người coi trái phiếu chính phủ Mỹ là bền vững nhất vì họ nghĩ nếu chính phủ Mỹ mà quỵt nợ thì cả tài chánh thế giới tiêu hết rồi. Nên họ chấp nhận mua trái phiếu với mức lãi suất chỉ 1,8% mỗi năm. Và về nhà ngủ rất ngon bởi họ biết chắc chắn ngày hôm sau số tiền ấy vẫn được bảo vệ. Tuy nhiên cũng có những người không thỏa mãn với 1,8%/năm. Họ mua trái phiếu của các công ty nhỏ hơn, với lãi 8-10% và họ chấp nhận rủi ro cao hơn vì khả năng các công ty này phá sản. Nghĩa là mình phải biết mức độ chịu đựng rủi ro của họ để tư vấn nhưng càng rủi ro thì phải đòi hỏi một lợi nhuận càng lớn.